یکشنبه 19 مهر 1405
.
11 Oct 2026
11 Oct 2026

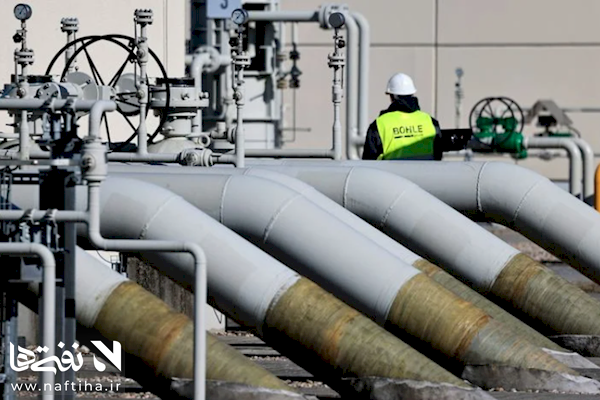
نفتی ها /فائزه پناهی؛ در شرایطی که اختلال در صادرات گاز طبیعی مایعشده (LNG) از خاورمیانه میتوانست بازار اروپا را با جهش شدید قیمتها روبهرو کند، اتفاق دیگری افتاد؛ قیمتها برخلاف انتظار، افزایش متناسبی با ابعاد اختلال عرضه نداشتند؛ اما چرا؟ پاسخ را باید در گزارش تازه Investing.com با استناد به ارزیابی بانک UBS جستوجو کرد؛ گزارشی که نشان میدهد افزایش تولید گاز در کشورهای دیگر و کاهش مصرف، بخشی از کمبود بازار را جبران کرده است.
بر اساس این گزارش، عرضه LNG خاورمیانه از مارس تا سپتامبر حدود ۶۰ میلیارد مترمکعب کاهش یافت، اما افزایش تولید در سایر مناطق نزدیک به ۴۰ میلیارد مترمکعب از این افت را جبران کرد که ۱۷ میلیارد مترمکعب آن سهم آمریکا بود. همزمان، واردات LNG آسیا حدود ۹ میلیارد و واردات اروپا حدود ۱۰ میلیارد مترمکعب نسبت به سال قبل کاهش پیدا کرد؛ یعنی بازار از دو مسیر با فشار کمتری روبهرو شد: گاز بیشتری از منابع دیگر رسید و تقاضا نیز پایین آمد.
امادرس مهم این اتفاق برای ایران این است که هنگام اختلال در بازار، فقط کشورهایی سود میبرند که امکان رساندن گاز به مشتری را داشته باشند. ایران ذخایر عظیمی دارد، اما تحریمها، محدودیت فناوری و نبود ظرفیت عملیاتی صادرات LNG در مقیاس بزرگ، اجازه نمیدهد بهسرعت جای خالی صادرکنندگانی مانند قطر را پر کند، با این حال، این به معنای بستهبودن همه راهها نیست.
ایران برای افزایش درآمد گازی، لازم نیست منتظر رفع تحریمها یا اجرای یک پروژه چندمیلیارددلاری بماند؛ نخستین قدم، محاسبه دقیق گازی است که در شبکه هدر میرود، در مشعلها میسوزد یا به دلیل مصرف ناکارآمد نیروگاهها و صنایع از دست میرود، اگر بخشی از این گاز با هزینهای کمتر از هزینه تولید و تأمین گاز جدید آزاد شود، میتوان بررسی کرد که آیا انتقال آن به بازارهای همسایه یا جایگزینی سوخت مایع در نیروگاهها، درآمد و صرفهجویی بیشتری ایجاد میکند یا نه و البته این محاسبه باید هزینه جمعآوری، انتقال، قیمت فروش و محدودیت واقعی شبکه را هم در نظر بگیرد؛ هر مترمکعب گاز آزادشده الزاماً به معنای یک مترمکعب صادرات بیشتر نیست.
گام دوم، استفاده اقتصادیتر از مسیرهای موجود صادرات منطقهای است، قراردادهای سوآپ، توافقهای فصلی با همسایگان و افزایش قابلیت اتکای تحویل گاز میتوانند در شرایط محدودیت صادرات دریایی، گزینههای قابل بررسی باشند؛ اما فقط زمانی ارزش دارند که پس از کسر هزینه انتقال و تسویه، درآمد خالص مناسبی برای ایران باقی بماند. در کنار آن، کاهش مصرف بیرویه در داخل میتواند فشار زمستانی بر شبکه را کمتر کند و امکان مدیریت بهتر تعهدات صادراتی را فراهم آورد.
با این همه، تصور اینکه بازار جهانی همیشه کمبود گاز را بدون جهش قیمت جذب میکند نیز اشتباه است. UBS هشدار داده که با نزدیکشدن زمستان، کاهش ذخایر اروپا و افزایش تقاضای گرمایشی میتواند دوباره بازار را تحت فشار بگذارد؛ این بانک پیشبینی قیمت گاز اروپا در سهماهه چهارم سال را نیز افزایش داده است.
اما نهایتا این که مسئله ایران فقط تحریم نیست؛ این است که از ظرفیت موجود چگونه بیشترین بازده را بگیرد؛اگر کشوری نداند کدام بخش از گاز تولیدی هدر میرود، آزادسازی گاز در کدام نقطه کمهزینهتر است و کدام مسیر فروش درآمد خالص بیشتری دارد، حتی افزایش تولید هم لزوماً به درآمد بیشتر منجر نمیشود؛ که در این برهه بازار اروپا نشان داد که در رقابت انرژی، برنده فقط دارنده ذخایر نیست؛ کشوری است که بتواند عرضه، مصرف و مسیر فروش را بهموقع مدیریت کند..investing.com