دوشنبه 18 آبان 1405
.
09 Nov 2026
09 Nov 2026

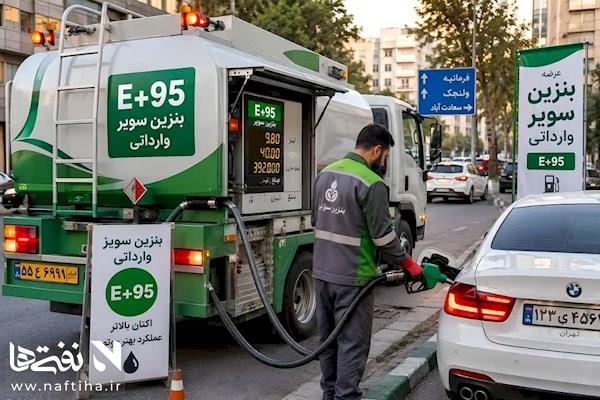
نفتی ها /فائزه پناهی، بخشنامه جدید گمرک درباره واردات بنزین ویژه، سهم دولت از مالیات و عوارض این محصول را صفر کرده؛ تصمیمی که در نگاه اول ممکن است به معنای حذف مالیات واردات تلقی شود، اما جزئیات قانونی آن تصویر متفاوتی دارد.
بر اساس قانون مالیات بر ارزش افزوده، نرخ مالیات و عوارض انواع بنزین ۳۰ درصد است که پنجنهم آن به دولت و چهارنهم دیگر به شهرداریها، دهیاریها و روستاهای فاقد دهیاری اختصاص دارد.
بنابراین، با اجرای بخشنامه جدید، سهم دولت معادل حدود ۱۶.۷ واحد درصد حذف شده، اما سهم نهادهای محلی همچنان برقرار است و نمیتوان از معافیت کامل مالیاتی واردات بنزین ویژه صحبت کرد.اهمیت این تغییر زمانی روشنتر میشود که به نحوه عرضه این محصول توجه کنیم. بنزین ویژه خارج از نظام سهمیهبندی و با قیمت غیریارانهای به فروش میرسد؛ بنابراین دولت بخشی از بار مالیاتی واردات سوختی را کاهش داده که قرار نیست با نرخ یارانهای در اختیار مصرفکننده قرار گیرد.
این اقدام میتواند هزینه تأمین بنزین ویژه را برای واردکننده پایین بیاورد، اما کاهش هزینه در مرحله واردات الزاماً به معنای کاهش قیمت در جایگاه نیست؛ چراکه نرخ نهایی علاوه بر مالیات، از هزینه خرید خارجی، حملونقل، توزیع و حاشیه سود عرضهکننده تأثیر میپذیرد.
دقیقاً همین فاصله میان هزینه واردات و قیمت فروش است که پرسش اصلی این تصمیم را شکل میدهد. اگر واردکننده به دلیل حذف سهم دولت، بنزین را با هزینه کمتری تأمین کند، باید مشخص باشد این کاهش هزینه چگونه در محاسبه قیمت فروش لحاظ میشود. در غیر این صورت، ممکن است مشوق مالیاتی هزینه عرضه را برای واردکننده کاهش دهد، اما خریدار بنزین ویژه همچنان محصول را با همان قیمت قبلی تهیه کند؛ یعنی امتیاز در حلقه واردات باقی بماند و اثر آن در بازار مصرف دیده نشود.
برای درک تفاوت رویکردها، میتوان به ساختار مالیاتی بازار سوخت در اروپا نیز نگاه کرد. بر اساس دادههای سال ۲۰۲۵ آژانس بینالمللی انرژی، سهم مالیات از قیمت نهایی بنزین در کشورهایی مانند آلمان و ایتالیا به حدود ۶۰ درصد میرسد و در اتحادیه اروپا نیز حداقلهایی برای مالیات ویژه سوخت تعیین شده است. البته این مالیاتها عمدتاً در مراحل عرضه و مصرف اعمال میشوند و از نظر ساختار با سهم دولت از مالیات واردات در ایران یکسان نیستند؛ با این حال، این مقایسه نشان میدهد که مالیات سوخت در بسیاری از اقتصادها بخشی مهم از سازوکار قیمتگذاری است و تغییر آن بدون توجه به اثر نهایی بر مصرفکننده قابل ارزیابی نیست.
از این منظر، بخشنامه جدید گمرک فقط یک تغییر در محاسبات مالیاتی واردات نیست؛ تصمیمی است که باید اثر اقتصادی آن در قیمت تمامشده و نرخ فروش مشخص شود. اگر هدف از این تخفیف، تسهیل واردات و دسترسی بیشتر به بنزین با اکتان بالاتر است، انتظار میرود میزان کاهش هزینه و سهم آن در قیمت مصرفکننده نیز روشن باشد. در غیر این صورت، دولت از بخشی از درآمد مالیاتی خود صرفنظر کرده، اما هنوز معلوم نیست خریدار بنزین ویژه چه منفعتی از این تصمیم به دست میآورد.