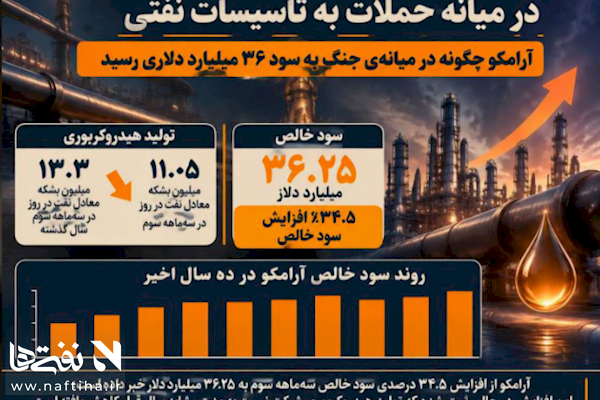
نفتی ها /فائزه پناهی؛ به گزارش رویترز، شرکت آرامکوی عربستان در سهماهه سوم سال جاری میلادی ۳۶.۲۵ میلیارد دلار سود خالص ثبت کرده است؛ رقمی که نسبت به ۲۶.۹ میلیارد دلار دوره مشابه سال قبل، ۳۴.۵ درصد افزایش دارد. درآمد بالاتر و فروش سهم این شرکت در یک سرمایهگذاری مشترک پالایشی و پتروشیمی در مالزی، از عوامل این رشد بودهاند.
اما نکته مهمتر در دل همین گزارش قرار دارد؛ تولید کل هیدروکربوری آرامکو در این دوره بهطور متوسط ۱۱.۰۵ میلیون بشکه معادل نفت در روز بوده، درحالیکه این رقم در دوره مشابه سال قبل ۱۳.۳ میلیون بشکه ثبت شده بود. تولید مایعات نفتی نیز از ۱۰.۸ میلیون بشکه در روز به ۸.۷ میلیون بشکه کاهش یافته است.
به بیان دیگر، آرامکو با حجم تولید پایینتر، سود خالص بیشتری ثبت کرده است؛ افزایش قیمت متوسط فروش نفت خام شرکت به ۹۵.۲ دلار در هر بشکه، در برابر ۷۰.۱ دلار در سال گذشته، بخشی از این تفاوت را توضیح میدهد. در کنار آن، درآمد حاصل از واگذاری سهم در پروژه مشترک مالزی نیز در نتیجه مالی اثر گذاشته است. بنابراین نمیتوان تمام رشد سود را صرفاً به افزایش قیمت نفت نسبت داد.
اما این تصویر فقط به آرامکو محدود نیست، برآورد منتشرشده از سوی مؤسسه سرمایهگذاری AJ Bell که گاردین در دوم نوامبر به آن استناد کرده، نشان میدهد ۹ شرکت بزرگ نفتی جهان ممکن است در مجموع بیش از ۹۵ میلیارد دلار سود سهماهه سوم ثبت کنند؛ رقمی نزدیک به ۹۶ میلیارد دلار سود همین شرکتها در سهماهه دوم. شرکت BP نیز پیشتر سود سهماهه سوم خود را ۸.۴۶ میلیارد دلار اعلام کرده بود؛ بالاترین رقم این شرکت از سال ۲۰۰۸.
در سوی دیگر این معادله اما، مصرفکنندگان و اقتصادهای واردکننده قرار دارند، اختلال در حملونقل از تنگه هرمز، نهفقط جریان نفت خام بلکه بازار فرآوردههایی مانند گازوئیل و سوخت جت را نیز تحت فشار قرار داده است. افزایش هزینه بیمه، کرایه کشتی، تغییر مسیر محمولهها و محدودیت ظرفیت پالایش، هزینه نهایی انرژی را بالا میبرد؛ هزینهای که در نهایت بخشی از آن به مصرفکننده منتقل میشود.
هشدار سلطان الجابر، مدیرعامل شرکت ملی نفت ابوظبی، در دوم نوامبر نیز ابعاد دیگری از این فشار را نشان میدهد. او گفته است از زمان اختلال در مسیر هرمز نزدیک به یک میلیارد بشکه نفت از ذخایر جهانی برداشت شده و هزینه حملونقل و لجستیک از ۵ درصد هزینه یک بشکه نفت پیش از جنگ به ۳۰ درصد رسیده است. همچنین ذخایر گازوئیل در برخی مناطق به پایینترین سطح فصلی در ۳۵ سال اخیر رسیده است.
این ارقام نشان میدهد افزایش قیمت نفت تنها مسئله بازار نیست؛ مسئله مهمتر، فرسایش ذخایر و کاهش توان بازار برای مقابله با شوک بعدی است. حتی اگر بخشی از مسیرهای صادراتی دوباره فعال شوند، بازسازی موجودیهای تجاری، عادیشدن بیمه و حملونقل و بازگشت ظرفیت پالایش به زمان نیاز دارد.
در چنین شرایطی، پرسش اصلی درباره شرکتهای نفتی فقط میزان سودآوری آنها نیست؛ بلکه این است که آیا درآمدهای حاصل از دوره بحران به سرمایهگذاری در ظرفیت تولید، ذخیرهسازی، تابآوری زیرساختها و امنیت عرضه منجر میشود یا بخش عمده آن در قالب سود سهام و بازده کوتاهمدت به سهامداران بازمیگردد؟
آرامکو از تداوم پروژههای گازی و نفتی خود خبر داده و بر افزایش ظرفیت مسیرهای جایگزین صادرات تأکید کرده است. با این حال، کاهش تولید و افت شاخص قابلیت اطمینان تأمین این شرکت از ۹۹.۹ درصد در سهماهه سوم سال گذشته به ۹۷.۸ درصد در دوره اخیر، نشان میدهد حتی بزرگترین صادرکننده نفت جهان نیز از پیامدهای اختلال منطقهای مصون نمانده است.
بحران نفت برای همه به یک اندازه هزینهساز نیست. برخی کشورها با افزایش هزینه واردات و برخی شرکتها با محدودیت تولید روبهرو میشوند، اما شرکتهایی که از قیمتهای بالاتر، حاشیه سود پالایش و موقعیت تجاری مناسب برخوردارند، میتوانند از همین شرایط درآمد بیشتری کسب کنند.
در واقع معیار واقعی ارزیابی شرکتهای بزرگ نفتی در این دوره، فقط رکورد سود آنها نیست؛ میزان سرمایهگذاری و نقشی است که در بازسازی امنیت عرضه و کاهش آسیبپذیری بازار انرژی بر عهده میگیرند.
مخاطبین عزیز پایگاه خبری–تحلیلی نفتیها؛ شما میتوانید از طریق پست الکترونیک naftiha.ir@gmail.com و دایرکت پیج اینستاگرام نفتیها به آدرس @NaftihaNews برای ارائه نقطه نظرات، پیشنهادها، انتقادها و سایر پیامهای خود با ما در ارتباط باشید.